

Top 100 Experten
Fehler bei der Altersvorsorge die später teuer werden

Viele Fehler bei der Altersvorsorge stehen in keinem Vertrag. Sie passieren in den Jahren danach.
Über das neue Altersvorsorgedepot, das im Januar 2027 startet, wird viel gesprochen: über Zulagen, Kostendeckel und Garantien. Über typische Fehler bei der Altersvorsorge und den Menschen, der es jahrzehntelang besparen soll, spricht kaum jemand. Dabei entscheidet genau er über das Ergebnis.
Förderberechtigte, die 1.800 Euro im Jahr selbst einzahlen, erhalten bis zu 540 Euro Grundzulage, kleinere Beiträge werden anteilig gefördert, für Kinder gibt es zusätzliche Zulagen. Und anders als bei Riester darf das zulagengeförderte Sparen erstmals ganz ohne Beitragsgarantie am Kapitalmarkt stattfinden. Die typischen Fehler bei der Altersvorsorge löst aber auch das neue Depot nicht. Sie entstehen bei uns selbst.
Die Verhaltensökonomie, im Englischen Behavioral Finance, untersucht seit Jahrzehnten, warum Menschen beim Thema Geld oft anders handeln, als es ihnen langfristig guttut. Mit mangelnder Intelligenz hat das wenig zu tun. Acht dieser Denkfehler kommen uns besonders teuer.
Fehler bei der Altersvorsorge: Warum spätes Anfangen bei der Altersvorsorge so viel kostet
Jedes Jahr, das man wartet, fehlt am Ende beim Zinseszinseffekt. Foto: Stefanut Sava’s Images über Canva
Am Anfang steht ein harmloser Gedanke: Ich fange nächstes Jahr an. Die Rente ist weit weg, der nächste Urlaub ist nah. Eine Belohnung heute wiegt für uns schwerer als ein größerer Nutzen in dreißig Jahren.
Ein vereinfachtes Rechenbeispiel zeigt, was dieses Aufschieben kosten kann. Angenommen, jemand zahlt ab 30 jedes Jahr 1.800 Euro ein und erhält die volle Grundzulage von 540 Euro. Bei einer angenommenen Wertentwicklung von fünf Prozent pro Jahr, ohne Kosten, Steuern und Inflation, stünden mit 67 rund 238.000 Euro im Depot. Wer erst mit 40 beginnt, käme unter denselben Annahmen auf etwa 128.000 Euro. In das früher begonnene Depot sind, Zulagen eingerechnet, nur gut 23.000 Euro mehr geflossen. Den Rest der Differenz erledigt die Zeit. Die fünf Prozent sind eine reine Rechengröße, keine Renditeerwartung.
Wer heute 45 oder 50 ist, hat trotzdem oft noch zwanzig Jahre und mehr vor sich. Es geht nicht um den idealen Zeitpunkt, sondern um den frühestmöglichen.
Damit sind wir beim nächsten Denkfehler: auf den richtigen Einstieg warten. Die Kurse sind zu hoch, die Nachrichten zu unsicher, vielleicht kommt ja bald ein Rücksetzer. Den richtigen Zeitpunkt für Ein- und Ausstieg wiederholt zu treffen, ist in der Praxis ausgesprochen schwierig, auch für Profis. Ein regelmäßiger Sparplan nimmt uns diese Entscheidung ab, und genau darin liegt sein Wert.
Verkaufen im Crash: Was Verlustaversion mit der Rente macht
Die Psychologen Daniel Kahneman und Amos Tversky haben gezeigt, dass Verluste häufig stärker wahrgenommen werden als vergleichbare Gewinne. An der Börse führt diese Verlustaversion dazu, dass Anleger genau dann verkaufen, wenn es wehtut. Bei einem breit gestreuten Depot ist ein Minus von 20 Prozent aber zunächst eine Schwankung. Erst der Verkauf macht daraus einen endgültigen Verlust.
Verstärkt wird dieser Reflex, weil wir uns an anderen orientieren. Wenn alle über steigende Kurse sprechen, fühlt sich Kaufen sicher an. Wenn alle nervös werden, wirkt Verkaufen vernünftig. Eigentlich seltsam: Im Schlussverkauf freuen wir uns über Rabatte, bei Aktien lösen dieselben Rabatte Unbehagen aus. Wer regelmäßig spart, erwirbt in schwachen Phasen automatisch mehr Anteile. Hilfreich ist außerdem eine feste Aufteilung: Wer 70 Prozent Aktien und 30 Prozent Anleihen festgelegt hat und nach einem Kursanstieg bei 80 zu 20 steht, schichtet zurück. Dieses Rebalancing wirkt gegen die Stimmung, ganz ohne Prognosen.
Fehler bei der Altersvorsorge: Viel Handeln, wenig Ertrag
Ein weiterer Denkfehler betrifft das eigene Können. Viele Anleger trauen sich zu, die besseren Einzelaktien auszuwählen oder Wendepunkte früher zu erkennen. Die Finanzökonomen Brad Barber und Terrance Odean haben die Depots zehntausender US-Privatanleger aus den 1990er Jahren ausgewertet. Ihr Befund: Wer besonders viel handelte, schnitt nach Kosten im Schnitt schlechter ab.
Ähnlich wirkt der ständige Blick ins Depot. Wer seine Anlage sehr häufig kontrolliert, sieht zwangsläufig öfter rote Zahlen. In einem Experiment von Richard Thaler, Daniel Kahneman, Amos Tversky und Alan Schwartz gingen Teilnehmer, die häufiger Rückmeldung über ihre Ergebnisse erhielten, weniger Risiko ein und erzielten am Ende geringere Erträge. Fachleute sprechen von kurzsichtiger Verlustaversion. Für eine Altersvorsorge mit Jahrzehnten Horizont genügt ein Blick im Quartal oder im Halbjahr.
Fehler bei der Altersvorsorge: Absolute Sicherheit hat ihren Preis
Auch übertriebene Vorsicht kann ein Fehler bei der Altersvorsorge sein. Denn jede Garantie muss jemand bezahlen. Bei Riester hat die Beitragsgarantie, vor allem in der Niedrigzinsphase, oft dazu geführt, dass nur wenig Geld in Aktien floss. Auch im neuen System wird es Produkte mit Garantie geben. Wer sich dafür entscheidet, sollte wissen, dass weniger Schwankung in aller Regel weniger erwartete Rendite bedeutet.
Wer einen bestehenden Riester-Vertrag hat, sollte daraus trotzdem keine vorschnellen Schlüsse ziehen, denn eine Kündigung kann bereits erhaltene Zulagen kosten.
Das heißt auch nicht, dass jeder möglichst viel in Aktien investieren sollte. Die Aufteilung muss zum Anlagehorizont, zur finanziellen Situation und zum Menschen passen. Für mich ist deshalb entscheidend, dass jemand seine Strategie auch in einem schlechten Börsenjahr durchhalten kann. Eine rechnerisch elegante Lösung nützt wenig, wenn man sie beim ersten Einbruch aufgibt.
Altersvorsorge ist kein Produkt, sondern ein Verhalten
Am tiefsten sitzt vielleicht dieser Irrtum: Wir behandeln Altersvorsorge wie einen Kauf. Dabei entscheidet sich der Erfolg nicht am Tag der Unterschrift, sondern in den Jahrzehnten danach. Läuft der Sparplan weiter, wenn es finanziell einmal enger wird? Bleibt die Aufteilung bestehen, wenn die Schlagzeilen düster sind?
Auch die Kosten verdienen einen zweiten Blick. Für das gesetzliche Standardprodukt sind die Effektivkosten, also alle laufenden Kosten zusammengerechnet, auf 1,0 Prozent pro Jahr begrenzt. Für andere Angebote gilt dieser Deckel nicht. Wie stark Kosten wirken, zeigt noch einmal das Beispiel von oben: Ein Prozentpunkt weniger Wertentwicklung pro Jahr würde das Endvermögen um rund 47.000 Euro schmälern.
Der Vertrag ist erst der Rohbau. Gebaut wird in den Jahrzehnten danach. Foto: valentynsemenov über Canva
Das Altersvorsorgedepot kann ein sinnvolles Werkzeug sein. Aber ein Werkzeug baut noch kein Haus. Die wichtigen Entscheidungen fallen am Anfang: wann man beginnt, wie breit man streut und wie viel Schwankung man aushält. Danach zeigt sich gute Altersvorsorge oft darin, im entscheidenden Moment nicht zu handeln.
Hinweis: Dieser Beitrag dient der allgemeinen Information und ist keine Anlageberatung. Wertpapieranlagen unterliegen Kursschwankungen, Verluste sind möglich. Angenommene Wertentwicklungen sind kein verlässlicher Indikator für die Zukunft. Rechtsstand: September 2026.
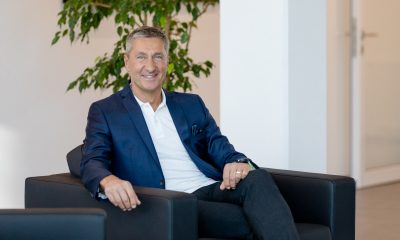
Titelbild: ©Andreas Diermeier